Steuerfrei wetten 2026: Wer die Wettsteuer trägt — und was bei dir ankommt
 Available in US
Stand: 30. Oktober 2026 — Lizenzangaben geprüft gegen die Whitelist der Gemeinsamen Glücksspielbehörde der Länder, Stand der Liste 2. Oktober 2026.
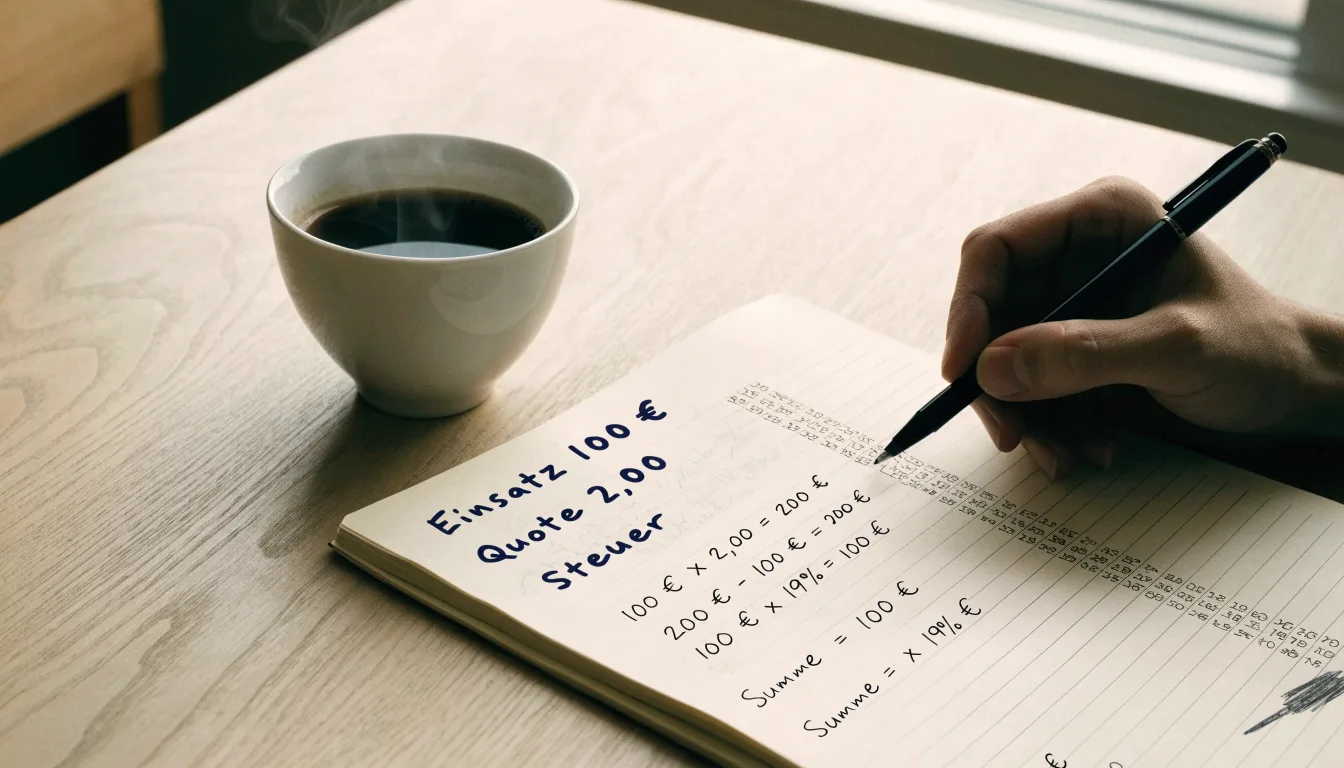
Ein Fußballspiel an einem Dienstagabend, ein Wettschein über 100 € auf eine Quote von 2,00, und am Ende steht auf dem Konto ein Betrag, der nicht ganz dem entspricht, was man sich ausgerechnet hat. Genau dort sitzt die Sportwettensteuer. Sie beträgt in Deutschland 5,3 % der Bemessungsgrundlage, und diese Bemessungsgrundlage ist nach §§ 17, 18 des Rennwett- und Lotteriegesetzes der Einsatz abzüglich der Steuer selbst — in eingesetztem Geld also rund 5,03 %, nicht 5,3 %. Wer die Steuer schuldet, sagt § 19: der Veranstalter der Wette, nicht der Spielende. Das ist die ganze Wahrheit hinter dem Wort „steuerfrei“. Sie ist nicht falsch. Sie ist nur nicht die Aussage, die viele in ihr hören.
Denn wenn der Veranstalter sie schuldig ist, dann bezahlt er sie auch. Irgendwo. Aus der Quote, aus der Auszahlung, aus dem Einsatz – oder eben nicht. Das entscheidet der Anbieter und niemand sonst, und deshalb unterscheiden sich zwei deutsche Sportwettenseiten mit identischer Erlaubnis und identischem Steuersatz erheblich in dem, was am Ende auf deinem Konto liegt. Steuerfrei ist keine Eigenschaft des deutschen Marktes. Steuerfrei ist eine Eigenschaft des Geschäftsmodells eines einzelnen Anbieters, und sie ist auf seiner Wettregeln-Seite verborgener dokumentiert als in seiner Werbung.
Bevor es um Quoten, Abschläge und Auszahlungen geht, steht in diesem Text der Teil, der im Sportwetten-Marketing nie steht: die Grenzen, die für dich gelten, unabhängig davon, welcher Anbieter mit welchem Steuersatz wirbt. Denn die Einzahlungsgrenze bindet dich, ob mit oder ohne Steuer.
Spielerschutz: die Grenzen, die die Steuerfrage nicht berührt
Es gibt ein Werbeversprechen, das jede Diskussion über Wettsteuer überflüssig machen soll: Zahl weniger Steuer, und du bekommst mehr. Die Rechnung geht an einer Stelle nicht auf, die kein Quotenvergleich zeigt. Ein Einzahlungslimit lässt sich durch einen besseren Steuersatz nicht erhöhen. Ein Sperrsystem lässt sich nicht wegoptimieren. Wer 1.000 € im Monat überweisen darf, darf auch bei einem Anbieter, der die Steuer vollständig selbst trägt, nicht mehr überweisen — und wer gesperrt ist, ist es bei allen erlaubten Anbietern gleichzeitig.
Ein Konto, ein Name, ein Limit — und was daran zuerst weh tut
Für Sportwetten in Deutschland gilt: Teilnahme ab 18 Jahren. Ein Konto pro Anbieter, vollständig verifiziert. Vor der Verifizierung darf ein Anbieter höchstens 72 Stunden lang Spielbetrieb zulassen, mit einem Einzahlungslimit von 100 € und ohne Auszahlungen — eine Spanne, in der ein neuer Kunde die Plattform ausprobieren kann, ohne dass Geld zurückfließt.
Der eigentliche Engpass kommt danach. Nach § 6c Abs. 1 GlüStV gilt ein Einzahlungslimit von 1.000 € pro Kalendermonat über alle Anbieter hinweg, abgewickelt über die LUGAS-Limitdatei. Das heißt: Wer bei fünf erlaubten Anbietern Konten hat, hat nicht fünfmal 1.000 € zur Verfügung. Er hat 1.000 €, und jede Einzahlung wird gegen denselben Topf gerechnet. Ein Anbieter darf für einen einzelnen Kunden ein höheres Limit setzen, bis zu 10.000 €, und zwischen 10.000 € und 30.000 € für höchstens 1 % seiner aktiven Spieler — aber nur auf nachweisbare wirtschaftliche Leistungsfähigkeit, nicht auf eine Selbsterklärung. Wer das Limit senken will, tut das sofort. Wer es erhöhen will, wartet sieben Tage. Diese Asymmetrie ist Absicht: nach unten geht es sofort, nach oben nie ohne Prüfung.
Für einen Sportwetter mit 200 € Monatsbudget ändert das nichts. Für jemanden, der bei einem Wettschein 500 € einsetzt und das vier Wochen lang durchzieht, ändert es alles, und es ändert sich am Ende des Monats, nicht am Anfang — genau dann, wenn die nächste Einzahlung abgelehnt wird und man nicht versteht, warum.
Wenn aus dem Limit eine Sperre wird
Die Einzahlungsgrenze ist der weiche Teil des Systems. Der harte Teil ist OASIS, das bundesweite Spielersperrsystem nach §§ 8, 8a GlüStV. Es wird bei der Registrierung und bei jedem Login abgefragt. Wer sich dort sperren lässt und dabei einen Zeitraum nennt, ist mindestens drei Monate gesperrt; ohne Angabe mindestens ein Jahr. Und wer zögert, aber eine akute Situation erlebt, hat den Panikbutton nach § 6i Abs. 3: ein sofortiger Block für 24 Stunden.
Eine Sperre bei einem Anbieter ist eine Sperre bei allen erlaubten Anbietern. Das ist der Punkt, an dem die Werbebotschaft über Steuerfreiheit ihre Grenze findet. Der Steuersatz senkt keine Sperre, und der bestehende Monat endet nicht mit dem Konto, sondern mit dem Monat.
Parallelspielen ist nach § 6h GlüStV untersagt und wird über die Aktivitätsdatei erkannt. Wer zwei Wettscheine gleichzeitig in zwei Tabs führen will, plant gegen ein System, das genau dafür gebaut wurde. Dass ein Ausweich auf einen nicht erlaubten Anbieter an OASIS und LUGAS vorbeiführt, ist technisch richtig und praktisch kein Vorteil.
Warum die Aufsicht nicht bei der Steuer aufhört
Die Gemeinsame Glücksspielbehörde der Länder mit Sitz in Halle (Saale) vergibt die deutschlandweite Erlaubnis, Sportwetten im Internet zu veranstalten und zu vermitteln (§ 9a Abs. 1 Nr. 3, § 27f Abs. 1 GlüStV) und überwacht mit Bußgeldgewalt (§ 28a). Für die Steuer ist sie nicht zuständig — das ist Sache des Finanzamts. Zwei Behörden, zwei Zuständigkeiten, und für den Spielenden eine praktische Konsequenz: Eine Frage zur Sportwettensteuer wird von der GGL nicht beantwortet, eine Frage zur Erlaubnis eines Anbieters schon.
Was die Erlaubnis konkret einschränkt, ist die Liste der erlaubten Wettarten. Livewetten sind nach § 21 Abs. 4 GlüStV während eines laufenden Ereignisses nur auf das Endergebnis oder auf das nächste Tor, den nächsten Satz oder eine ähnliche Komponente in Sportarten erlaubt, in denen solche Ereignisse selten sind. Nächstes Tor im Fußball: ja. Nächster Satz im Tennis: ja. Nächster Punkt im Tennis oder nächster Korb im Basketball: nein. Wer Wetten dieser Art gewöhnt ist, verliert sie mit der deutschen Erlaubnis, nicht mit der Steuer.
Verboten sind außerdem Ereignisse mit überwiegend Minderjährigen oder Amateuren — die GGL-Praxis rechnet Fußball unterhalb der 3. Liga den Amateuren zu — sowie manipulationsanfällige Wetten und Wetten auf Regelverstöße oder deren Sanktionierung (§ 21 Abs. 1a). Wetten auf gesellschaftliche oder politische Ereignisse sind nicht zulässig. E-Sport: Die GGL stellt fest, dass Wetten auf E-Sport nicht möglich sind, weil E-Sport nicht als Sport anerkannt ist. Ein erlaubtes E-Sport-Wettangebot gibt es in Deutschland nicht. Virtuellen Sportarten bleibt an dieser Stelle offen.
Gewinne werden erst nach dem offiziellen Ende des Ereignisses ausgezahlt. Eine gesetzliche Obergrenze für den Einsatz pro Wette gibt es im Sportwetten-Bereich nicht — die Grenze sitzt am Monat, nicht am Schein.
Die Rangliste: zehn erlaubte Anbieter und ihr Umgang mit der Steuer
Zehn Marken, zehn Erlaubnisse, ein Steuersatz — und dennoch kein einheitliches Ergebnis für den Wetter. Der Vergleich unten ordnet sie nicht nach Werbeversprechen, sondern nach dem, was aus ihrem Status und ihren eigenen Bedingungen hervorgeht. Die Bewertung folgt einem festen Raster: zunächst der Status auf der Whitelist, dann die Art und Weise, wie der Anbieter mit der Sportwettensteuer umgeht, dann der praktische Umgang mit Einsatz, Auszahlung und Grenzen. Wo eine Marke nichts darüber sagt, bleibt die Zelle leer statt eine Zahl zu erfinden.
Die Liste ist keine Empfehlung und keine Rangfolge im Sinne von „der beste Anbieter“. Sie ist der Versuch, eine Frage zu beantworten, die sich nicht mit Sternen beantworten lässt: Wenn zwei Anbieter dieselbe Steuer auf dieselben Einsätze schulden, welcher reicht mehr davon weiter — und an wen?
Die Vergleichstabelle
| Anbieter | Status auf der GGL-Whitelist | Inhaber der Sportwetten-Erlaubnis | Erlaubnis für Sportwetten seit |
|---|---|---|---|
| Sportingbet | Sportwetten-Erlaubnis für die Domain | Sportingbet (Deutschland) Limited | 09.10.2020, Folgeerlaubnis 21.12.2022 |
| LeoVegas | Sportwetten-Erlaubnis für die Domain | LVSports Limited | 21.10.2024 |
| Sportwetten.de | Sportwetten-Erlaubnis für die Domain | NetX Betting Limited | 19.11.2020, Folgeerlaubnis 16.12.2022 |
| Bet-at-home | Sportwetten-Erlaubnis für die Domain | Bet-at-home.com Internet Limited | 02.11.2020, Folgeerlaubnis 22.12.2022 |
| Tipwin | Sportwetten-Erlaubnis für die Domain | Tipwin Limited | 09.10.2020, Folgeerlaubnisse 27.12.2022 und 09.01.2024 |
| Winamax | Sportwetten-Erlaubnis für die Domain | WINAMAX (Société anonyme) | 29.06.2021, Folgeerlaubnis 08.12.2022 |
| Betano | Sportwetten-Erlaubnis für die Domain | Betkick Sportsbetting Limited | 19.02.2021, Folgeerlaubnis 16.12.2022 |
| VBet | Sportwetten-Erlaubnis für die Domain | SCGO Limited | 05.12.2023 |
| Betway | Sportwetten-Erlaubnis für die Domain | Betway Limited | 09.03.2021, Folgeerlaubnis 23.12.2022 |
| NEO.bet | Sportwetten-Erlaubnis für die Domain | Greenvest Betting Limited | 09.10.2020, Folgeerlaubnis 22.12.2022 |
Alle zehn sind auf dem Stand der Liste vom 2. Oktober 2026 mit einer Sportwetten-Erlaubnis für ihre jeweilige Domain eingetragen. Die drei Spalten unterscheiden sich in dem, was sie preisgeben. Der Status sagt: Hier darf überhaupt um Geld auf Sport gewettet werden. Der Inhaber sagt: Hinter dem Markennamen steht eine andere juristische Person, häufig mit Sitz in Malta, und bei Fragen zu Auszahlung oder Streit ist sie die Gegenseite. Die Erlaubnisdaten sagen, seit wann — und sie sagen nicht, bis wann. Die Whitelist führt ausschließlich Erteilungsdaten, kein Enddatum, und aus einer Erlaubnis, die vor fünf Jahren erteilt wurde, einen sicheren Ablauf in der Zukunft abzuleiten, wäre eine Erfindung.
Die Spannweite der Erteilungsdaten ist selbst ein Befund: 2020, 2021, 2023, 2024. Vier Marken haben ihre Erlaubnis am 9. oder 10. Oktober 2020 erhalten, dem Startfenster des legalen Marktes, drei weitere im Jahr 2021. VBet kam Ende 2023, LeoVegas erst im Oktober 2024. Wer wissen will, ob eine Marke auf einem Screenshot von 2021 zuverlässig war, findet hier die Antwort — und wer heute vergleicht, findet in den Daten keine Aussage über die Gegenwart. Das ist die Grenze dieser Tabelle, und sie ist in den Daten selbst begründet, nicht in ihrer Darstellung.
Eine Spalte, die hier fehlt, ist die wichtigste: der Steuerabschlag selbst. Vier der zehn Anbieter dokumentieren ihn in ihren Bedingungen so, dass er zitierbar ist. Für die übrigen sechs trägt keine Zeile einen Wert, und eine Spalte, in der zwei Drittel der Zellen leer blieben, würde mehr verschweigen als zeigen. Der Vergleich dieser Werte steht dort, wo er hingehört: in den Einzelbetrachtungen. Was ein Anteil im Schnitt kostet, rechnet der Abschnitt mit dem Zahlenbeispiel unten aus.
Was „steuerfrei“ in Deutschland wirklich heißt
Das Wort führt in die Irre, und zwar nicht durch eine Lüge, sondern durch eine Auslassung. § 19 RennwLottG belastet den Veranstalter der Wette, nicht den Spielenden. Damit ist die Werbeaussage aus Sicht des Anbieters wahr: Von dir als Privatperson wird keine Sportwettensteuer erhoben. Was der Anbieter mit seiner Steuerlast macht, ist seine Sache — und genau daraus entstehen die drei Modelle, die man auf deutschen Wettscheinen findet.
Das erste Modell ist der Abzug vom Einsatz: Der Betrag, den du einzahlst, wird gemindert, bevor er zur Wette wird. Wettarena weist in seinen spielrelevanten Informationen — neben dem Wetteinsatz und der gesondert ausgewiesenen Steuer von 5,3 % auf den Einsatz abzüglich der Steuer (rund 5 % des eingezahlten Betrags) — keine weiteren Kosten für die Teilnahme an einer Sportwette aus. Wer dort 100 € auf eine Quote setzt, setzt die Steuer mit, und der Anteil, der tatsächlich als Risiko auf dem Schein steht, ist kleiner als der Betrag auf dem Kontoauszug.
Das zweite Modell ist der Abschlag an der Quote. Interwetten trägt die Steuer nach eigenen Angaben in seinen AGB (Abschnitt G.8) selbst und nimmt zum Ausgleich einen Quotenabschlag von 5,3 % vor. Bei Interwetten wird im Gewinnfall die Auszahlungsquote und damit der Wettgewinn um 5,3 % reduziert, Cash-Out-Gewinne ausgenommen; vom Einsatz wird nach den AGB nichts abgezogen. Das ist der freundlichste Umgang mit dem Verlustfall: Geht die Wette verloren, ist der ganze Einsatz weg — wie immer. Geht sie auf, fehlen 5,3 % des Gewinns. Ein Trostpreis, aber ein realer.
Das dritte Modell ist der Abzug vom Gewinn. Sportingbet nennt in seinen Wettregeln eine Steuer von „5 % des Wetteinsatzes“ nach § 17 des Rennwett- und Lotteriegesetzes und behält bei gewonnenen Wetten 5 % des Bruttogewinns — Einsatz mal Quote — vom Gewinn ein. Der Bruttogewinn ist hier die entscheidende Größe: Der Abzug greift nur im Gewinnfall und nur auf den Gewinnanteil, nicht auf den Einsatz. Wer verliert, verliert die Differenz zwischen gerechneter und tatsächlicher Auszahlung nicht, weil es keine Auszahlung gibt.
Daneben stehen Anbieter, die erklären, gar nichts abzuziehen. ODDSET gibt an, weder den Einsatz noch den Gewinn der Spielenden mit einem Steuerabzug zu belegen; Gewinne würden auf den kompletten Einsatz ohne jeden Abzug ausbezahlt. Tipwin erklärt, bei Ein- und Auszahlungen die Steuerkosten selbst zu übernehmen, sodass der Betrag dem Kundenkonto vollständig gutgeschrieben wird; Gebühren für Ein- und Auszahlungen nennt Tipwin in seinem FAQ-Bereich nicht. Und Winamax wirbt auf seiner Website mit „0 % Wettsteuer und die besten Quoten“ — eine Formel, die zwei Behauptungen bündelt, von denen die erste eine Aussage über das Abrechnungsmodell und die zweite eine über den Marktvergleich ist. Die zweite stützt Winamax auf eine Odoxa-Studie zu 2.967 Spielen aus Fußball, Tennis und Handball vom 1. April bis 30. August 2025, nach der Winamax bei 45 % der untersuchten Quoten auf Platz eins lag. 45 % sind nicht 100 %, und eine Studie über fünf Monate in drei Sportarten ist ein Beleg für einen Zeitraum, nicht für eine Daueraussage.
Der Betway-Wettschein zeigt, wie unauffällig die Steuer ins Spiel kommt: Betway nennt die Wettsteuer im abschließenden Prüfschritt des Wettscheins als eigenen Posten neben den ausgewählten Spielen und dem jeweiligen Wettsystem. Sie steht also da, bevor du bestätigst — nur eben nicht auf der Startseite, sondern auf dem letzten Bildschirm, wenn die Entscheidung schon gefallen ist.
Für den privaten Wetter bleibt eine Feststellung, die jeden Vergleich relativiert: Ob Wettgewinne in der persönlichen Steuererklärung anzugeben sind, ist auf Ebene der Primärquellen nicht abschließend geklärt; hier hilft eine Steuerberatung und nicht ein Wettanbieter. Die Sportwettensteuer ist damit nicht das Modell, mit dem der Spielende zu tun hat — sie ist das Modell, mit dem sein Anbieter zu tun hat, und sie erreicht ihn über die Quote.
Was der Steuersatz im Markt auslöst
Die Sportwettsteuer wird in Deutschland seit dem 1. Juli 2012 erhoben. Seither sind die Einnahmen aus Sportwetten stark gestiegen und zuletzt erstmals zurückgegangen: 2013 hatten sie 189 Millionen Euro betragen, 2023 waren es 409 Millionen Euro — ein Rückgang von 5,2 % gegenüber dem Vorjahr und gleichzeitig 116,8 % mehr als zehn Jahre zuvor. Das ist die Steuer in der Zahl. Die 409 Millionen Euro sind nicht das Geld der Wetter, sondern das Geld der Veranstalter, denn sie sind es, die nach § 19 schulden.
Zum Kontext: Die gesamten Steuereinnahmen aus Glücksspiel in Deutschland betrugen 2023 rund 2,48 Milliarden Euro, 3,6 % weniger als im Vorjahr. Die Lotteriesteuer machte mit rund 1,77 Milliarden Euro 71 % davon aus. Sportwetten sind also der zweite große Block, nicht der erste — und wer aus einer Werbeseite den Eindruck gewinnt, das Steuerrecht habe es auf Sportwetter abgesehen, findet im Verhältnis der Zahlen keinen Beleg.
Rechtslage: Erlaubnis, Verbot und was Offshore kostet
Der legale deutsche Sportwettenmarkt ist ein geschlossener Kreis. Wer Sportwetten für Menschen in Deutschland veranstaltet, ohne die deutsche Erlaubnis zu haben, betreibt unerlaubtes Glücksspiel nach § 4 Abs. 1 GlüStV. Eine Curaçao-, Anjouan- oder Malta-Lizenz ändert daran nichts, und die GGL warnt Verbraucherinnen und Verbraucher ausdrücklich vor der Teilnahme an illegalen Angeboten — sie tat das am 17. September 2026 mit einem namentlichen Beispiel. Eine Lizenz aus einem anderen Rechtsraum ist kein Ausweis für Deutschland.
Die Whitelist nach § 9 Abs. 8 GlüStV ist der einzige belastbare Test. Auf dem Stand vom 2. Oktober 2026 enthält sie 30 Einträge: 27 Inhaber mit Sportwetten-Erlaubnis, davon zwei zusätzlich mit Pferdewetten, und drei reine Pferdewetten-Inhaber. Zwei Details sind für die Praxis entscheidend. Erstens: Eine deutsch aussehende Domain beweist nichts. Alle gelisteten Domains sind .de-Domains, aber daraus folgt keine Erlaubnis. Zweitens: Nur die Domain, die unter der Sportwetten-Erlaubnis steht, darf Sportwetten annehmen. Ein Inhaber kann über weitere Erlaubnisse für virtuelle Automatenspiele, Poker oder Casino verfügen — das sind andere Lizenzen mit anderen Regeln, und keine davon sagt etwas über sein Sportwettenangebot.
Dass die Erlaubnis Geld kostet, in welcher Form auch immer, ist kein Beleg für Legalität: Die Steuer trifft auch unerlaubte Anbieter. Gezahlte Steuer ist kein Lizenznachweis — sie ist eine Steuer.
Zahlungen: der stille Filter
Nach § 6b Abs. 4 GlüStV sind Einzahlungen nur von einem Zahlungskonto im eigenen Namen bei einem nach dem Geldwäschegesetz verpflichteten Institut erlaubt; anonyme Zahlungsmittel sind nicht zulässig. Das ist die Regel, die Krypto und anonyme Prepaid-Karten aus dem erlaubten deutschen Sportwetten heraushält, und sie erklärt, warum die Zahlungslisten der Anbieter so ähnlich aussehen. Welche Zahlungsmarken ein Anbieter akzeptiert, ist seine eigene Sache und nur aus seinen Bedingungen zu belegen.
Ein Beispiel für die Unterschiede. Sportwetten.de führt als Zahlungsmethoden Kundenkarte, PayPal, Sofortüberweisung über Trustly, Kreditkarte von Visa und Mastercard, Banküberweisung, Skrill und Aircash; für alle ist „Keine“ Gebühr und „Sofort“ als Bearbeitung angegeben, mit einem Mindestbetrag von 10,00 € bei Trustly, Skrill und Aircash. Einzahlungen über Dritte sind nicht gestattet — die Aufsichtsregel und die Bedingung des Anbieters decken sich hier, und das ist kein Zufall. Betway setzt andere Akzente: Die Mindesteinzahlung per Skrill beträgt 5 €, die Mindestauszahlung 10 €, Skrill-Auszahlungen sind gebührenfrei und werden in der Regel innerhalb von 24 Stunden freigegeben. Eine Einzahlung per Skrill qualifiziert allerdings nur für die Willkommens-Freiwette, nicht für den Einzahlungsbonus. Wer Skrill nutzt und mit einem Bonus rechnet, sollte diesen Satz zweimal lesen.
Der Schutz des Guthabens ist gesetzlich und nicht verhandelbar: Spieler-Guthaben liegen auf einem insolvenzgeschützten Treuhandkonto, und bei Kontoschließung wird das Guthaben innerhalb von fünf Werktagen ohne Gebühren ausgezahlt (§ 6b Abs. 6-7). Das ist einer der stillen Vorteile des erlaubten Marktes, und es ist der Punkt, an dem ein ausländisches Angebot mit besseren Quoten strukturell nicht mithalten kann.
Was Offshore nicht ist
Die Versuchung, den erlaubten Markt zu umgehen, hat einen klar benennbaren Preis. Wer bei einem nicht erlaubten Anbieter spielt, spielt nicht nur außerhalb von OASIS und LUGAS, sondern außerhalb der deutschen Aufsicht insgesamt: kein geprüftes Konto, keine Vollstreckung über deutsche Stellen, oft höhere Limits — dafür kein deutscher Rechtsweg und keine Einschaltung der GGL. Die Feststellung ist nüchtern zu halten: Es handelt sich nach § 4 Abs. 1 GlüStV um unerlaubtes Glücksspiel, eine ausländische Lizenz ist hier ohne Bedeutung.
Dazu kommt die strafrechtliche Seite. Das Veranstalten unerlaubter Wetten ist nach § 284 StGB mit bis zu zwei Jahren Freiheitsstrafe oder Geldstrafe bedroht, die Werbung dafür mit bis zu einem Jahr; die Teilnahme nach § 285 StGB mit bis zu sechs Monaten oder Geldstrafe. Ob einzelne Spielende tatsächlich verfolgt werden, ist nicht feststellbar — daraus folgt weder eine Erlaubnis noch ein Anlass, das juristische Bild zu dramatisieren. Was belastbar ist: Die Durchsetzung läuft über Untersagungsverfügungen, Zahlungsblockaden und Netzwerkblockaden (§ 9 GlüStV), und die GGL ist dabei nicht untätig.
Zivilrechtlich ist die Lage offen und für Anbieter unbequem. Deutsche Gerichte haben in mehreren Fällen Anbieter ohne deutsche Erlaubnis zur Rückzahlung von Einsätzen verurteilt. Der Bundesgerichtshof hat dem Europäischen Gerichtshof am 25. Juli 2024 (Az. I ZR 90/23) die Frage vorgelegt, ob die Dienstleistungsfreiheit der Nichtigkeit von Sportwettenverträgen entgegensteht; der Kläger fordert von Tipico mehr als 3.700 € Verluste aus Sportwetten der Jahre 2013 bis 2018 zurück. Generalanwalt Nicholas Emiliou hielt es in seinen Schlussanträgen vom 19. März 2026 (Rechtssache C-530/24, Tipico) grundsätzlich für möglich, unerlaubte Sportwettenanbieter zur Rückzahlung verlorener Einsätze zu verpflichten — mit der Ausnahme, dass Behörden zugesichert haben, die Lizenzpflicht vorerst nicht durchzusetzen. Das ist eine Rechtsansicht, keine Entscheidung, und sie verspricht niemandem eine Rückzahlung. Wer glaubt, er könne aus einem verlorenen Einsatz einen Anspruch ableiten, den kein Urteil bislang zugesprochen hat, verwechselt eine Chance mit einer Sicherheit.
Werbung: das GlüStV deckelt keine Bonusbeträge
Ein Punkt, den der Vergleich mehrfach berührt: Das GlüStV enthält keine Regel, die einen Sportwettenbonus der Höhe nach festsetzt oder begrenzt. Beträge, Umsatzbedingungen und Mindestquoten stammen ausschließlich aus den Bedingungen des jeweiligen Anbieters. Wer ein Bonusangebot bewertet, hat also keine gesetzliche Messlatte, sondern nur die eigenen Vertragsbedingungen als Grundlage — und die stehen geschäftsmodellbedingt nicht in der Werbung, die das Angebot anpreist.
Was das Gesetz regelt, ist die Werbung selbst. Werben dürfen nur Erlaubnisinhaber (§ 5 Abs. 7 GlüStV), und die Beschränkungen des § 5 Abs. 3 sind für Sportwetten enger und anders zugeschnitten als für den Automatenspielbereich: das Verbot zwischen 6:00 und 21:00 Uhr gilt für virtuelle Automatenspiele, Online-Poker und Online-Casinospiele, nicht für Sportwetten. Für Sportwetten untersagt sind Werbung für Wetten auf ein Ereignis unmittelbar vor oder während seiner Live-Übertragung auf demselben Kanal, Werbung mit aktiven Sportlern oder Offiziellen sowie die Affiliate-Vergütung nach Umsatz, Einzahlung oder Einsatz (§ 5 Abs. 3, 6). Ein Anbieter darf also für seine Quote werben und muss es ohne aktive Profis und ohne Provision auf Einsätze tun. Was er mit dem Steuerthema in dieser Werbung macht, bleibt wieder eine Frage des Geschäftsmodells.
Die zehn Anbieter im Einzelnen
Zehn Marken, die dieselbe Erlaubnis haben und sehr unterschiedlich damit umgehen, was darüber gesagt wird. Die Reihenfolge folgt der Darstellung der Whitelist und ist keine Wertung; die Bewertung steht am Ende jeder Einzelbetrachtung.
Sportingbet: der Abzug sitzt im Gewinn, nicht im Einsatz
Sportingbet (Deutschland) Limited hält die Erlaubnis für die Marke, erstmals erteilt am 9. Oktober 2020, mit Folgeerlaubnis vom 21.12.2022. In den Wettregeln nennt das Unternehmen eine Steuer von „5 % des Wetteinsatzes“ nach § 17 des Rennwett- und Lotteriegesetzes und behält bei gewonnenen Wetten 5 % des Bruttogewinns — also von Einsatz mal Quote — vom Gewinn ein. Diese Formulierung ist bemerkenswert, weil sie den Verlustfall vollständig ausspart: Wer den Schein verliert, zahlt nichts; wer gewinnt, zahlt auf den Bruttogewinn, nicht auf den Überschuss. Der Unterschied zur Interwetten-Rechnung ist klein, aber nicht null — der Prozentsatz ist niedriger, die Bemessungsgrundlage höher.
Der Gewinnabzug ist diejenige der drei Methoden, die einem sportlichen Selbstverständnis am nächsten kommt: Steuer fällt an, wenn es etwas zu besteuern gibt. Für einen Wetter mit spitzem Quotenvergleich ist das trotzdem eine Belastung, denn im Gewinnfall schrumpft die Rendite, und aus einer Quote von 2,00 wird eben nicht 2,00.
Nüchtern betrachtet: Die Eingrenzung auf den Gewinnfall macht diese Staffelung für Gelegenheitswetter verträglich und für regelmäßige Gewinner spürbar.
LeoVegas: Erlaubnis seit 2024, sonst wenig Papier
Für die Marke ist auf der Whitelist LVSports Limited als Betreiberin geführt, mit einer Erlaubnis für Sportwetten seit dem 21.10.2024 und für virtuelle Automatenspiele seit dem 27.02.2023. Damit gehört LeoVegas zu den jüngeren Sportwetten-Erlaubnissen im Vergleichsfeld — die Erlaubnis für den Automatenspielbereich besteht deutlich länger als die für Sportwetten, und beide sind getrennte Lizenzen mit getrennten Regeln. Wer die Marke primär mit Casino verbindet, findet im Sportwettenbereich eine vergleichsweise neue Zulassung.
Die kurze Zugehörigkeit ist kein Nachteil, aber sie ist ein Umstand: Über einen längeren Zeitraum gewachsene Zahlen oder Erfahrungen zu deutschen Sportwetten lassen sich aus einer 2024 erteilten Erlaubnis nicht berichten. Die Whitelist führt kein Enddatum, und aus dem jungen Erteilungsdatum einen Rückschluss auf die Stabilität des Angebots zu ziehen, wäre eine Spekulation.
Bemerkenswert ist hier vor allem die Trennung der Lizenzen: Wer bei LeoVegas Sportwetten spielt, spielt auf einer Sportwetten-Erlaubnis, nicht auf der Casino-Erlaubnis, und die beiden haben unterschiedliche Aufsichtsregeln.
Sportwetten.de: das Zahlungsangebot als eigentlicher Inhalt
NetX Betting Limited steht auf der Whitelist als Inhaber, erstmals erlaubt am 19.11.2020, mit Folgeerlaubnis vom 16.12.2022. Die Zahlungsliste ist breit und vollständig als Liste geführt: Kundenkarte, PayPal, Sofortüberweisung über Trustly, Kreditkarte von Visa und Mastercard, Banküberweisung, Skrill und Aircash. Für alle nennt die Übersicht „Keine“ Gebühr und „Sofort“ als Bearbeitung, mit einem Mindestbetrag von 10,00 € bei Trustly, Skrill und Aircash. Einzahlungen über Dritte sind nicht gestattet.
Was nach Selbstverständlichkeit klingt, ist in der Praxis der Punkt, an dem viele Konten hängen bleiben: Der eigene Kontoname muss zur Registrierung passen, und wer mit dem Konto der Partnerin oder des Freundes einzahlen will, scheitert nicht an der Zahlungsmarke, sondern an der Bedingung.
Die Zahlungsfreundlichkeit, die diese Liste verspricht, ist die eigentliche Stärke der Marke — für Wetter, die Sofortüberweisung oder Aircash ohnehin nutzen, ist die Reibung geringer als bei Anbietern mit dünnerer Liste.
bet-at-home: lange Erlaubnis, wenig Transparenz zur Steuer
Für die Marke führt die Whitelist die Bet-at-home.com Internet Limited als Betreiberin, mit einer Sportwetten-Erlaubnis seit dem 02.11.2020, einer Folgeerlaubnis vom 22.12.2022 und einer Erlaubnis für virtuelle Automatenspiele seit dem 28.12.2022. Der Anbieter gehört damit zu den Marken, die seit dem Startfenster der deutschen Regulierung dabei sind — die Erlaubnis für Sportwetten ist älter als die des Automatenspielbereichs und umfasst eine Folgeerlaubnis, was auf ein fortlaufendes Verfahren hindeutet.
Zur Frage, wie die Sportwettensteuer weitergegeben wird, ist in den hier herangezogenen eigenen Angaben nichts belegt. Wer bei bet-at-home spielt, sollte den maßgeblichen Abschnitt der Wettregeln selbst lesen, bevor er eine Quote als Nettorendite interpretiert — die Angabe steht dort, wenn sie dort steht, und nicht in der Werbung.
In der Bilanz bleibt eine der ältesten Erlaubnisse des Feldes, deren Steuerbehandlung sich vor dem ersten Wettschein prüfen lässt und nicht danach.
Tipwin: Steuerübernahme plus ein stiller Hinweis auf Gebühren
Tipwin Limited steht auf der Whitelist, erstmals erlaubt am 09.10.2020, mit Folgeerlaubnissen vom 27.12.2022 und 09.01.2024 — zwei Folgeerlaubnisse, so viele wie bei keinem anderen Anbieter im Feld. Inhaltlich vertritt die Marke das kundenfreundlichste Modell: Tipwin übernimmt nach eigenen Angaben bei Ein- und Auszahlungen die Steuerkosten, sodass der Betrag dem Kundenkonto vollständig gutgeschrieben wird; Gebühren für Ein- und Auszahlungen nennt Tipwin in seinem FAQ-Bereich nicht. Das ist die Aussage, die ein Wetter sucht: Der Einsatz kommt ganz an, und auf eine ausdrücklich ausgewiesene Steuer stößt er nicht.
Zwei Dinge sind daran zu bemerken. Erstens ist „Gebühren nicht genannt“ nicht dasselbe wie „Gebühren gibt es nicht“ — wer eine Ein- oder Auszahlung plant, prüft die Konditionen im eigenen Konto, bevor er sie auslöst. Zweitens sagt die Übernahme an der Kasse nichts über den Quotenschnitt: Ein Anbieter, der die Steuer selbst trägt, kann sie in der Quote eingepreist haben, und nur ein Vergleichbarem-Kurs über mehrere Anbieter würde das sichtbar machen. Die Angabe bezieht sich sauber auf das, was sie sagt: den Betrag auf dem Kundenkonto.
Unterm Strich die klarste Kassenregel im Feld — mit der Einschränkung, dass Transparenz an der Kasse keine Transparenz an der Quote ist.
Winamax: „0 % Wettsteuer“ und was der Zusatz leistet
Inhaberin ist WINAMAX (Société anonyme), Sportwetten-Erlaubnis seit dem 29.06.2021, Folgeerlaubnis vom 08.12.2022. Die Marke bewirbt sich im Footer ihrer Website mit „0 % Wettsteuer und die besten Quoten“. Der erste Teil ist eine Aussage über das Abrechnungsmodell; der zweite ist eine Marktbehauptung, und die stützt Winamax auf eine Odoxa-Studie zu 2.967 Spielen aus Fußball, Tennis und Handball vom 1. April bis 30. August 2025, nach der die Marke bei 45 % der untersuchten Quoten auf Platz eins lag.
Zwei Behauptungen in einem Satz sind bequem, aber nicht gleich stark. Die Steueraussage ist eine Zusage über die eigene Praxis. Die Quotenaussage beschreibt einen Zeitraum von fünf Monaten in drei Sportarten — bei 45 % der geprüften Quoten auf Platz eins zu liegen, bedeutet außerdem, dass in 55 % der Fälle ein anderer Anbieter vorn lag. Wer die Formel im Footer gelesen hat und daraus schließt, hier immer den besten Preis zu bekommen, hat mehr gelesen, als dasteht.
Der Fußball-Platz eins bei knapp der Hälfte der geprüften Quoten ist ein guter Wert und ein schlechter Beweis für eine Daueraussage — die Marke stützt eine Werbeaussage mit einer Momentaufnahme. Genau die Art von Beleg, die man vor einer Einzahlung liest und nicht danach.
Betano: Erlaubnis seit 2021, Steuerweg ohne eigene Angabe
Als Anbieter führt die Whitelist für die Marke die Betkick Sportsbetting Limited mit Sitz in San Giljan, Malta (Stand der Liste: 2. Oktober 2026). Die Sportwetten-Erlaubnis wurde am 19.02.2021 erteilt, mit Folgeerlaubnis vom 16.12.2022. Der Inhaber ist damit wie bei mehreren Marken des Feldes eine maltesische Gesellschaft — die Domain ist deutsch, die Vertragsgesellschaft sitzt in St. Julian’s, und bei Streitigkeiten ist sie die Gegenseite.
Wie die Marke die Sportwettensteuer behandelt, geht aus ihren hier herangezogenen eigenen Angaben nicht hervor. Wer vor der ersten Wette wissen will, ob der Abschlag im Einsatz, in der Quote oder im Gewinn sitzt, liest die einschlägige Klausel der Wettregeln — vier andere Anbieter dieses Vergleichs dokumentieren ihren Weg ausdrücklich, und dieser Vergleich macht den Unterschied sichtbar.
Die Erlaubnis steht außer Frage; über den Weg, auf dem die Steuer beim Anbieter landet, schweigt die Marke in den geprüften Papieren.
VBet: späte Erlaubnis, klare Inhaberschaft
Die SCGO Limited, Veranstalterin der Sportwetten unter der Marke, sitzt im Luxe Pavilion, 2nd Level, Diamonds International Building, Portomaso, STJ 4010, St. Julian’s, Malta; die GGL verzeichnet die Sportwetten-Erlaubnis seit dem 5. Dezember 2023. Das ist die jüngste Erlaubnis im Vergleichsfeld und die einzige, die erst nach 2022 erteilt wurde.
Eine späte Erlaubnis ist keine schlechtere Erlaubnis, aber sie bedeutet: Die Marke hat den deutschen Markt erst in einer Phase betreten, in der die Regeln bereits galten — ohne Bonus-Sonderweg, ohne Übergangsrecht. Für die Bewertung heißt das, dass die Aufsichtsregeln hier von Beginn an auf ein Angebot getroffen sind, das nach ihnen gebaut wurde.
Wie die Sportwettensteuer weitergegeben wird, ist in den geprüften eigenen Angaben nicht belegt. Diese Lücke wiegt bei einer Marke mit dieser Zulassungshistorie weniger schwer als bei einer Marke, die mit Steuerargumenten wirbt.
Betway: die Steuer am Ende des Wettscheins
Betway Limited hält die Erlaubnis seit dem 09.03.2021, mit Folgeerlaubnis vom 23.12.2022. Die Marke gibt die Wettsteuer im abschließenden Prüfschritt des Wettscheins als eigenen Posten neben den ausgewählten Spielen und dem jeweiligen Wettsystem an. Das ist eine Darstellungsentscheidung, die man kennen sollte: Die Steuer ist sichtbar, aber sie erscheint auf dem letzten Bildschirm, nach der Auswahl der Spiele, kurz vor der Bestätigung. Wer die Quoten verglichen hat, bevor er den Wettschein geöffnet hat, vergleicht in diesem Moment nicht mehr — die Entscheidung steht, der Zusatzposten kommt danach.
Im Zahlungsbereich nennt die Marke konkrete Werte: Mindesteinzahlung per Skrill 5 €, Mindestauszahlung 10 €, Skrill-Auszahlungen gebührenfrei und in der Regel innerhalb von 24 Stunden freigegeben. Dazu die Einschränkung, die man leicht überliest: Eine Einzahlung per Skrill qualifiziert nur für die Willkommens-Freiwette, nicht für den Einzahlungsbonus. Wer Skrill primär wegen des Bonus gewählt hat, wählt es damit am Ziel vorbei.
Also ein Anbieter mit kurzen Zahlungswegen und einer transparenten, aber gut versteckten Steuerzeile — die Reihenfolge der Information ist hier stimmiger als bei mancher Preisseite.
NEO.bet: Startfenster-Erlaubnis, keine Aussage zur Weitergabe
Greenvest Betting Limited ist auf der Whitelist als Betreiberin geführt, mit einer Sportwetten-Erlaubnis seit dem 09.10.2020 und einer Folgeerlaubnis vom 22.12.2022. Die Marke gehört damit zum Kreis der Anbieter, die die deutsche Erlaubnis im Startfenster erhalten haben, und sie hat die Folgeerlaubnis erhalten, die für die Fortsetzung des Betriebs nötig war.
Zur Sportwettensteuer ist aus den geprüften eigenen Angaben nichts belegt. Wer die Marke in Betracht zieht, prüft den maßgeblichen Abschnitt der Bedingungen selbst: Es geht um eine Zeile, die den Unterschied zwischen einem rechnerischen und einem tatsächlichen Rückfluss ausmacht.
Der Zulassungsstatus ist so solide wie bei jeder Marke des Feldes; die Steuerfrage ist bei dieser Marke unbeantwortet geblieben.
Was die Steuer eine einzelne Wette kostet
Die Frage, die jedes Werbeversprechen überstehen muss, ist eine Rechnung. Nehmen wir eine Beispielwette, wie sie jeder Wetter setzen kann: 100 € auf eine Quote von 2,00 — ein Beispiel, kein Angebot eines Anbieters.
Ohne jeden Steuereinfluss ergibt sich aus 100 € Einsatz bei einer Quote von 2,00 eine Auszahlung von 200 €, davon 100 € Einsatz und 100 € Nettogewinn. Bis hierhin ist die Rechnung trivial.
Jetzt kommt der Abschlag, und er sieht in jedem der drei Modelle anders aus.
Beim Interwetten-Modell wird die Auszahlungsquote und damit der Wettgewinn um 5,3 % reduziert, während der Einsatz unangetastet bleibt. Der Nettogewinn sinkt von 100 € auf rund 94,70 €, die Gesamtauszahlung beträgt also rund 194,70 €. Umgerechnet entspricht das einer effektiven Quote von rund 1,947 statt 2,00. Auf den Verlustfall wirkt der Abschlag nicht.
Beim Sportingbet-Modell liegt der Einbehalt bei 5 % des Bruttogewinns, also 5 % von 200 €, das sind 10 €. Aus der Auszahlung von 200 € werden 190 €; der Nettogewinn beträgt 90 €. Die Prozentzahl ist kleiner, die Bezugsgröße größer.
Die Spanne zwischen den beiden Modellen liegt für diese Beispielwette bei rund 4,70 € — bei einem 100-€-Einsatz nicht der Rede wert und bei einer Serie von fünfzig solchen Wetten über 200 €. Wird die Wette verloren, liegt der Unterschied bei null, weil kein Modell im Verlustfall greift.
Und das dritte Modell, der Abzug vom Einsatz, wie ihn etwa Wettarena beschreibt — 5,3 % auf den Einsatz abzüglich der Steuer (rund 5 % des eingezahlten Betrags) —, verschiebt die Rechnung an eine andere Stelle. Von eingesetzten 100 € sind rund 95,01 € der eigentliche Einsatz; aus der Quote von 2,00 wird damit eine Auszahlung von rund 190,02 €. Was den Wetter trifft, ist keine Zeile auf dem Wettschein, sondern ein um knapp 5 % kleinerer Betrag auf dem Konto. Der Effekt ist im Verlustfall spürbar — es geht mehr Geld verloren —, und im Gewinnfall fällt er weniger auf, weil die Auszahlung trotzdem ordentlich aussieht.
Drei Modelle, eine Wette, drei unterschiedliche Ergebnisse zwischen 190,02 € und 200 €. Für einen Gelegenheitswetter ist das eine Fußnote. Für einen Wetter mit 500 € Monatsumsatz ist es die Differenz, um die ein Anbieter den anderen im Jahresverlauf schlägt — und sie steht in keiner Quotenübersicht, weil sie nicht in der Quote steht, sondern daneben.
Zum Steuersatz selbst noch eine Größenordnung: Der Satz von 5,3 % der Bemessungsgrundlage entspricht rund 5,03 % des tatsächlich eingezahlten Betrags, weil die Steuer aus der Bemessungsgrundlage herausgerechnet wird. Wer mit 5,3 % des Einsatzes rechnet, überschätzt die Belastung leicht (es sind rund 5,03 % des eingezahlten Betrags) und unterschätzt sie in einem anderen Zusammenhang — dazu gleich mehr. Und noch eine Randnotiz zur Quote, die in diese Rechnung spielt: Bei Interwetten ist es nicht möglich, Wetten mit einer Quote unter 1,10 als Einzelwette zu platzieren; Tipps mit niedrigeren Quoten müssen als Kombi- oder Systemwetten gespielt werden. Wer dort eine sehr sichere Einzelwette plante, findet sie nicht im Angebot, und das ist eine Form von Mindestquote, die nichts mit der Steuer zu tun hat, aber genauso auf den Wettschein wirkt.
Wo die Rechnung endet
Diese drei Zahlen sind Modellrechnungen, keine Zusagen. Sie gelten für eine Wette von 100 € auf eine Quote von 2,00 bei einem Anbieter, dessen Vertragsklausel genau das beschreibt, was oben angenommen wurde. Ändert sich die Quote, ändert sich der Betrag; ändert sich der Einsatz, bleibt das Verhältnis. Was sich mit der Länge der Serie ändert, ist die Summe: Der Abschlag fällt auf jeden gewonnenen Schein, und über hunderte Wetten ist er kein Rundungsfehler mehr, sondern eine Position.
Wichtiger als die exakten Nachkommastellen ist die Richtung. Jedes der drei Modelle wirkt gegen den Wetter, und keines ist neutral, weil die Steuer selbst nicht neutral ist — sie fällt an, und irgendwer trägt sie. Ein Anbieter, der sie vollständig selbst trägt, trägt sie nicht aus Philanthropie, sondern weil er sie in der Quote, in der Marge oder im Marketingbudget unterbringt. Das ist kein Skandal, sondern Geschäftslogik. Man muss nur wissen, wo sie landet.
Zum Nachrechnen für die eigene Situation: Der Quotenschlüssel eines Marktes ergibt sich aus der Summe der Kehrwerte aller Quoten, 1 geteilt durch Quote eins plus eins durch Quote zwei und so weiter; die Marge ist 100 % minus diesem Schlüssel. Wer wissen will, was ein Anbieter an einem Markt verdient, hat damit die einzige Messgröße, die unabhängig von jeder Werbebotschaft funktioniert.
Häufige Fragen zur Sportwettensteuer
Sind Wetten und Wettgewinne in Deutschland steuerfrei?
Für den privaten Wetter fällt keine Sportwettensteuer an: Nach § 19 RennwLottG schuldet sie der Veranstalter der Wette. „Steuerfrei“ bedeutet also nicht, dass keine Steuer existiert, sondern dass sie beim Anbieter anfällt — der sie über Einsatz, Quote oder Auszahlung weitergeben kann. Ob ein privater Wettgewinn in der Steuererklärung anzugeben ist, lässt sich hier nicht abschließend beantworten.
Wer schuldet die Sportwettensteuer — Anbieter oder Spieler?
Schuldner ist der Veranstalter der Wette, also der Wettanbieter, nicht der Spielende. Die Steuer beträgt 5,3 % der Bemessungsgrundlage aus Einsatz abzüglich Steuer selbst, in eingesetztem Geld rund 5,03 %. Ob und wie der Anbieter sie weitergibt, entscheidet ausschließlich seine eigene Regelung — das Gesetz verlangt keine Weitergabe und verbietet sie nicht.
Wie unterscheiden sich Abzug vom Einsatz, Quotenabschlag und Abzug vom Gewinn?
Beim Abzug vom Einsatz verkleinert sich der Betrag, der zur Wette wird, und der Einsatz trägt die Steuer mit — so beschreibt Wettarena eine gesondert ausgewiesene Steuer von 5,3 % des Spieleinsatzes inklusive Steuer. Beim Quotenabschlag sinkt im Gewinnfall die Auszahlungsquote um 5,3 %, wie Interwetten es in seinen AGB beschreibt. Beim Gewinnabzug behält der Anbieter 5 % des Bruttogewinns ein, wie Sportingbet es nennt.
Was bedeutet die Werbung mit „0 % Wettsteuer“ für meine Auszahlung?
Sie beschreibt das Abrechnungsmodell des Anbieters, nicht einen Vergleich der Auszahlung. Ein Anbieter, der die Steuer selbst trägt, wie Tipwin es für Ein- und Auszahlungen beschreibt, schreibt den vollen Betrag gut — preist die Last aber möglicherweise in der Quote ein. Ein Abschlag von 5,3 % im Gewinnfall kostet bei 100 € auf Quote 2,00 rund 4,70 €.
Wie rechne ich die Auszahlung aus Einsatz und Quote, wenn der Anbieter die Steuer weitergibt?
Der erste Schritt ist der Steuersatz: 5,3 % der Bemessungsgrundlage, die dem Einsatz abzüglich Steuer entspricht, also rund 5,03 % des eingezahlten Betrags. Danach entscheidet die Klausel des Anbieters, wo der Abschlag greift — im Einsatz, in der Auszahlungsquote oder im Bruttogewinn. Erst in diese Zahl spielt die Quote hinein.
Woran erkenne ich auf der Whitelist, ob ein Anbieter in Deutschland erlaubt ist?
Die Whitelist nach § 9 Abs. 8 GlüStV ist der einzige belastbare Test; sie enthielt am 2. Oktober 2026 dreißig Einträge, davon siebenundzwanzig mit Sportwetten-Erlaubnis. Entscheidend ist, ob genau die Domain, auf der du spielst, unter einer Sportwetten-Erlaubnis steht. Eine deutsch aussehende Domain beweist nichts, und eine Casino-Erlaubnis sagt nichts über das Sportwettenangebot.
Lizenz – Nations League Wetten
Inhalt erstellt vom Team «Nations League Wetten»
